星巴克退星礼卡收2%手续费是“霸王条款”吗?——基于单用途商业预付卡代理的法律分析
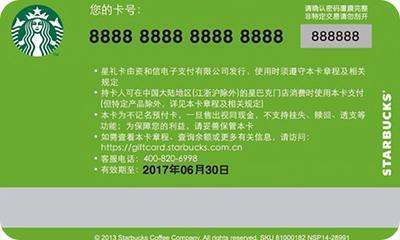
星巴克对其发行的“星礼卡”(单用途商业预付卡)在退款时收取2%手续费的做法引发消费者质疑,被指为“霸王条款”。本文从单用途商业预付卡的法律规制、格式条款的效力以及代理关系等角度,分析该手续费条款的合法性边界,并探讨消费者权益保护与商家经营自主权之间的平衡。
一、星礼卡的法律性质:单用途商业预付卡
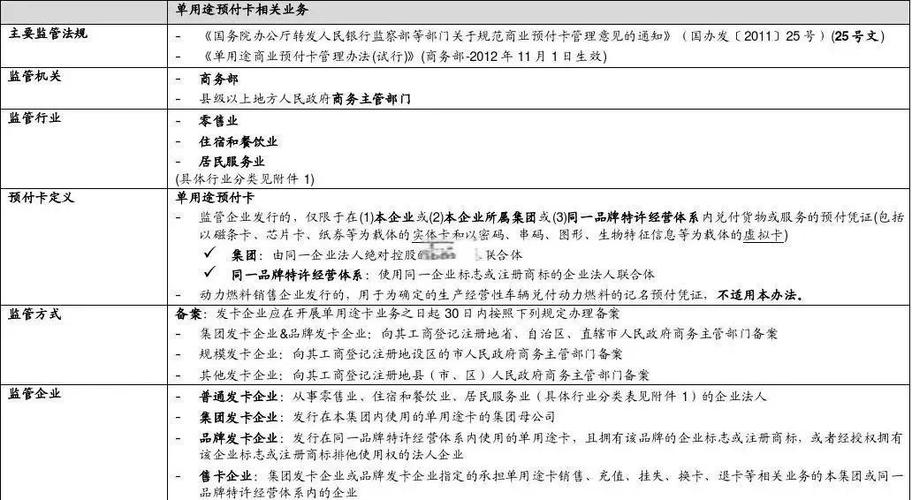
星礼卡由星巴克发行,仅限在星巴克门店及指定渠道购买商品或服务,属于《单用途商业预付卡管理办法(试行)》(商务部令2012年第9号,以下简称《管理办法》)所定义的“单用途商业预付卡”。根据该办法,发卡企业需进行备案,并遵守关于资金管理、退卡等方面的规定。但《管理办法》并未直接规定退卡能否收取手续费,而是将退卡规则交由发卡企业与购卡人约定。
值得注意的是,星礼卡可能通过代理渠道销售。若星巴克委托第三方代理销售星礼卡,则形成单用途商业预付卡代理关系。根据《管理办法》第二十二条,发卡企业应与代理售卡企业签订协议,明确双方权利义务,但除此之外,对手续费并无强制性规定。因此,判断2%手续费是否属于“霸王条款”,需回到《民法典》和《消费者权益保护法》关于格式条款的规则。
二、“霸王条款”的法律界定:格式条款的效力审查
“霸王条款”并非严格法律术语,通常指经营者利用格式条款不合理地免除或减轻其责任、加重消费者责任、限制消费者主要权利。根据《民法典》第四百九十六条、第四百九十七条,提供格式条款的一方应遵循公平原则确定权利义务,并采取合理方式提示对方注意免除或减轻其责任等与对方有重大利害关系的条款。若格式条款存在不合理地免除或减轻提供方责任、加重对方责任、限制对方主要权利,或排除对方主要权利的情形,则该条款无效。
星巴克在退卡时收取2%手续费,是否构成“不合理”?需考量以下几点:
- 是否加重消费者责任:消费者退卡时,卡内余额本应全额返还。收取2%手续费直接减少了消费者可获得的退款,构成对消费者财产权利的限制。
- 是否免除经营者责任:该手续费可视为对发卡企业因退卡产生的管理成本(如人工、系统处理)的补偿。但2%的比例是否与实际成本相当,需要星巴克举证。若远高于成本,则可能属于变相获利,不尽合理。
- 是否限制消费者主要权利:消费者享有解除合同并要求返还预付款的权利。收取手续费虽未完全剥夺该权利,但增加了退卡成本,可能抑制消费者退卡意愿,构成对权利的限制。
- 是否履行提示说明义务:若星巴克在售卡时未以显著方式提示退卡手续费条款,消费者可主张该条款未订入合同。
司法实践中,法院对预付卡退卡手续费的态度不一。部分判决认为,若手续费比例合理且已明示,可予支持;若比例过高或未明示,则可能被认定为无效。例如,有法院在类似案件中认为,经营者收取的退卡手续费不应超过其实际损失,否则属于加重消费者责任。
三、单用途商业预付卡代理关系中的特殊问题
在代理销售模式下,星礼卡可能由第三方代理商销售。此时,消费者与星巴克之间成立预付卡合同关系,代理商仅作为销售渠道。若代理商在销售时未明确告知退卡手续费,或代理商自行收取额外费用,则责任归属需依据代理协议及《民法典》关于代理的规定。根据《民法典》第一百六十二条,代理人在代理权限内实施的民事法律行为,对被代理人发生效力。因此,退卡手续费条款若由星巴克制定,则对消费者直接生效;若代理商擅自收取,则可能构成无权代理或违约。
《单用途商业预付卡管理办法》要求发卡企业加强对代理售卡企业的管理,确保其遵守相关规定。若代理商未履行提示义务,星巴克作为发卡企业可能需承担相应责任。
四、2%手续费是否构成“霸王条款”的辩证分析
倾向于认定为“霸王条款”的理由:
- 退卡是消费者的法定权利,收取手续费实质上是为消费者行使权利设置障碍。
- 2%的比例可能远超星巴克的实际处理成本,具有惩罚性,违背公平原则。
- 若星巴克未在售卡时显著提示,则消费者可主张该条款不成为合同内容。
倾向于不认定为“霸王条款”的理由:
- 预付费卡退卡确实会产生一定的管理成本(如支付渠道手续费、人工审核等),2%作为成本补偿具有一定合理性。
- 若星巴克已在售卡协议中明确约定并提示,且比例未明显过高,司法实践可能尊重合同约定。
- 目前无法律法规明确禁止收取退卡手续费,属于企业自主经营范畴。
五、结论与建议
星巴克退星礼卡收取2%手续费是否属于“霸王条款”,不能一概而论,需结合具体案情判断:若该条款未以显著方式提示,或2%的比例缺乏成本依据、明显过高,则可能被认定为无效格式条款;若已充分提示且比例合理,则有一定合法性空间。但鉴于消费者权益保护的趋势,监管部门可能倾向于要求发卡企业审慎设置退卡门槛。
建议:
- 对于消费者,购卡前应仔细阅读退卡条款,保留相关凭证,若遇不合理收费可向市场监管部门投诉或提起诉讼。
- 对于发卡企业,应确保退卡手续费基于实际成本,并以醒目方式告知消费者,避免“霸王条款”之嫌。
- 对于立法与监管,可考虑进一步明确单用途商业预付卡退卡手续费的合理性标准,平衡消费者保护与商业效率。
如若转载,请注明出处:http://www.loccitanewechat.com/product/41.html
更新时间:2026-10-11 10:48:00